秋田の巨大データセンターのニュースをきっかけにして秋田市データセンター(DC)計画の概要、洋上発電の仕組みと続けたが、では巨額の投資に見合う根拠としてデータセンターの将来について掘り下げてみる。
参考) AI関連用語の説明
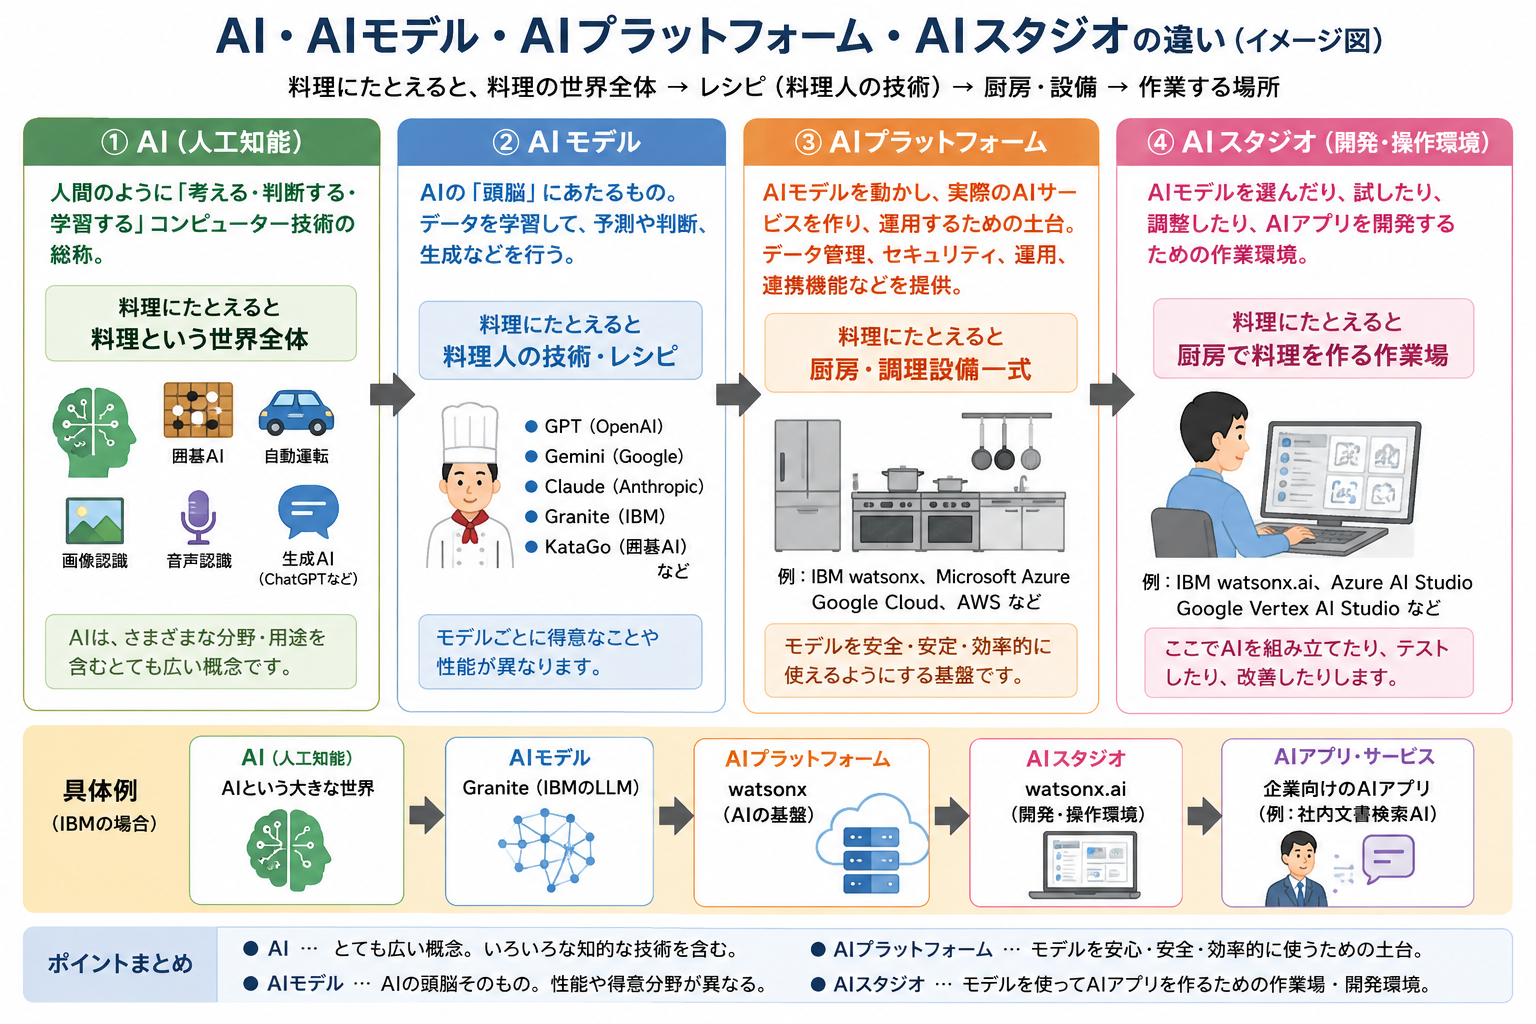
AI関連用語(ChatGPT作)
データセンターとは
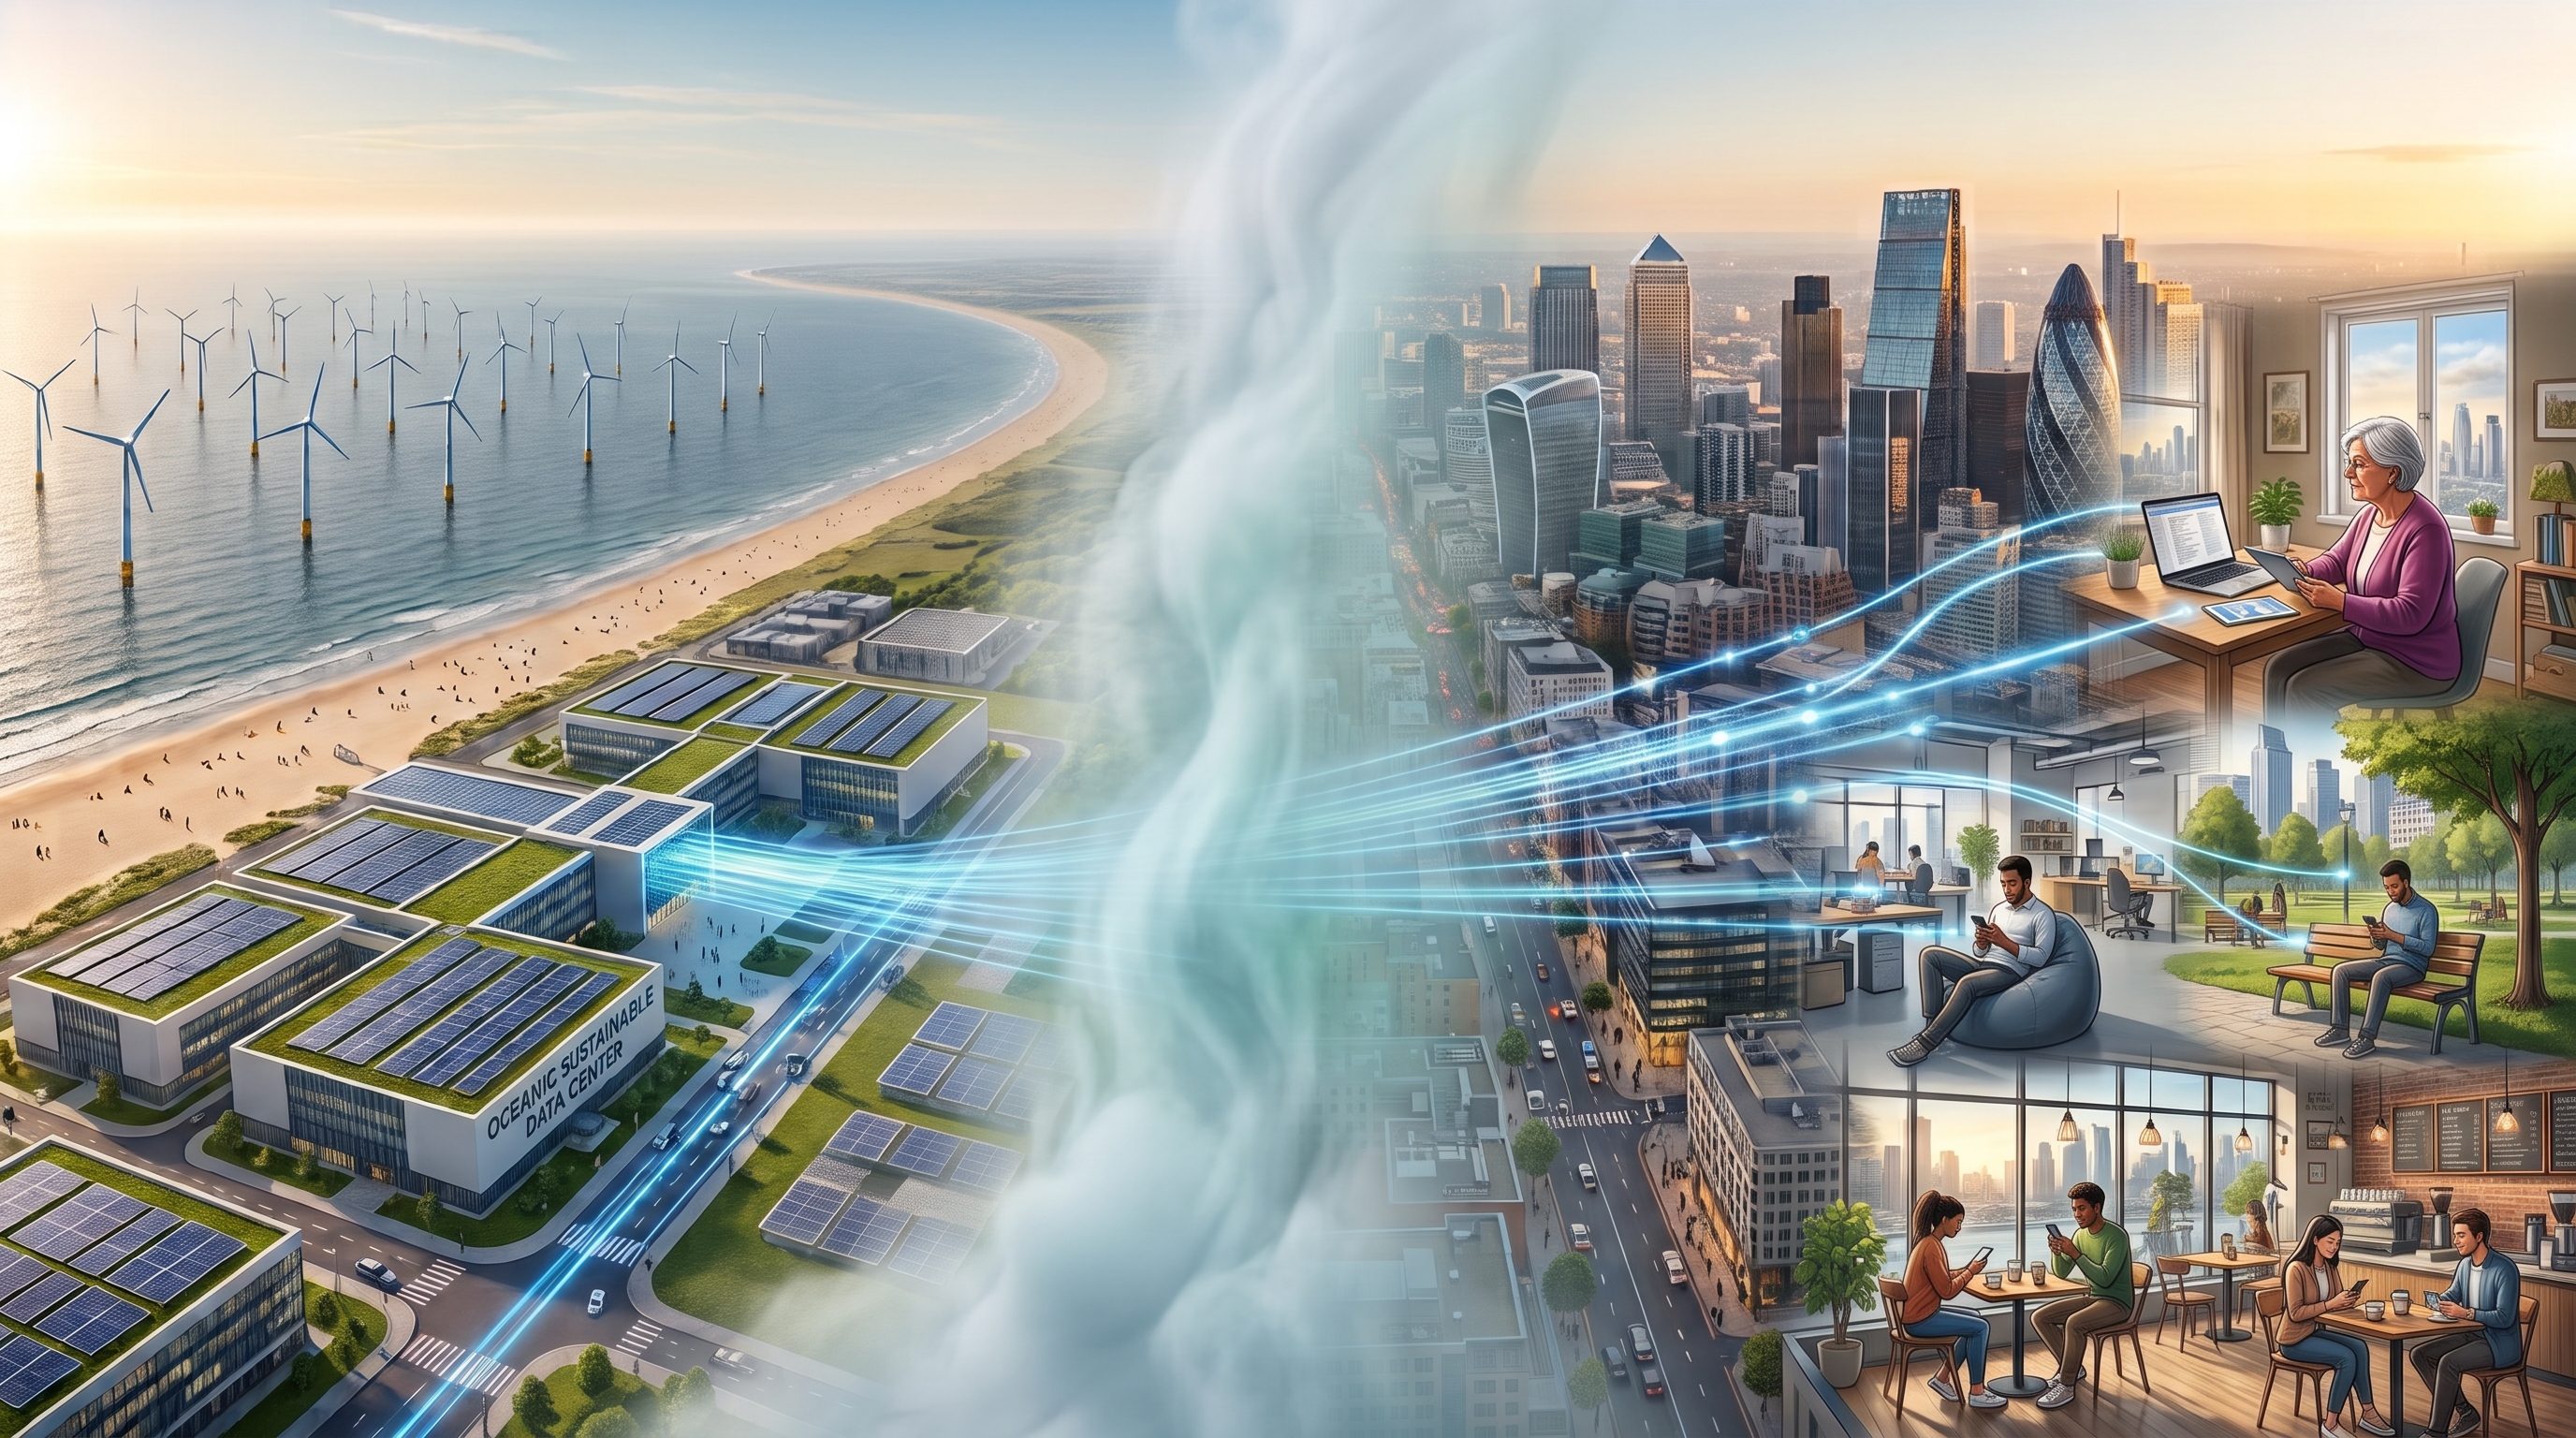
みんなが使っているデータセンター
データセンターの歴史について触れておく。筆者が現役だった前半にあたる1970年代から1980年代は、コンピュータは企業が自前で保有・レンタルし管理するものだった。次第にオンラインシステムが普及し、コンピュータは離れた場所にあっても普通に使えるようになった。そこで、企業が自前で管理するよりも、一か所に集中させて顧客に有料で貸し出す方式が広まっていった。これが1990年ころからデータセンターと呼ばれるようになった。
さらに高速化したインターネット回線を通じて、遠く離れた場所にある(自分では所有・管理していない)大量のコンピュータ資源を、自分のパソコンの延長のように使えるようになった。データの保存や計算処理などを、必要な分だけ利用でき、電気や水道のように使った分だけ料金を払う仕組みになった。
こうして整った土台の上に、近年のAIブームが乗っている。AIの計算には、本来なら個人や中小企業ではとても手が出ないほど大量のコンピュータ資源が必要になる。ところが、データセンターに集約された膨大な計算力をインターネット経由で切り出して使える仕組みがすでに存在していたおかげで、高価な専用機を自分で揃えずとも、誰もが手元のパソコンやスマートフォンから高性能なAIを利用できるようになったのである。
チャットソース
ここでは AI Claudeとのチャットをソースとした。
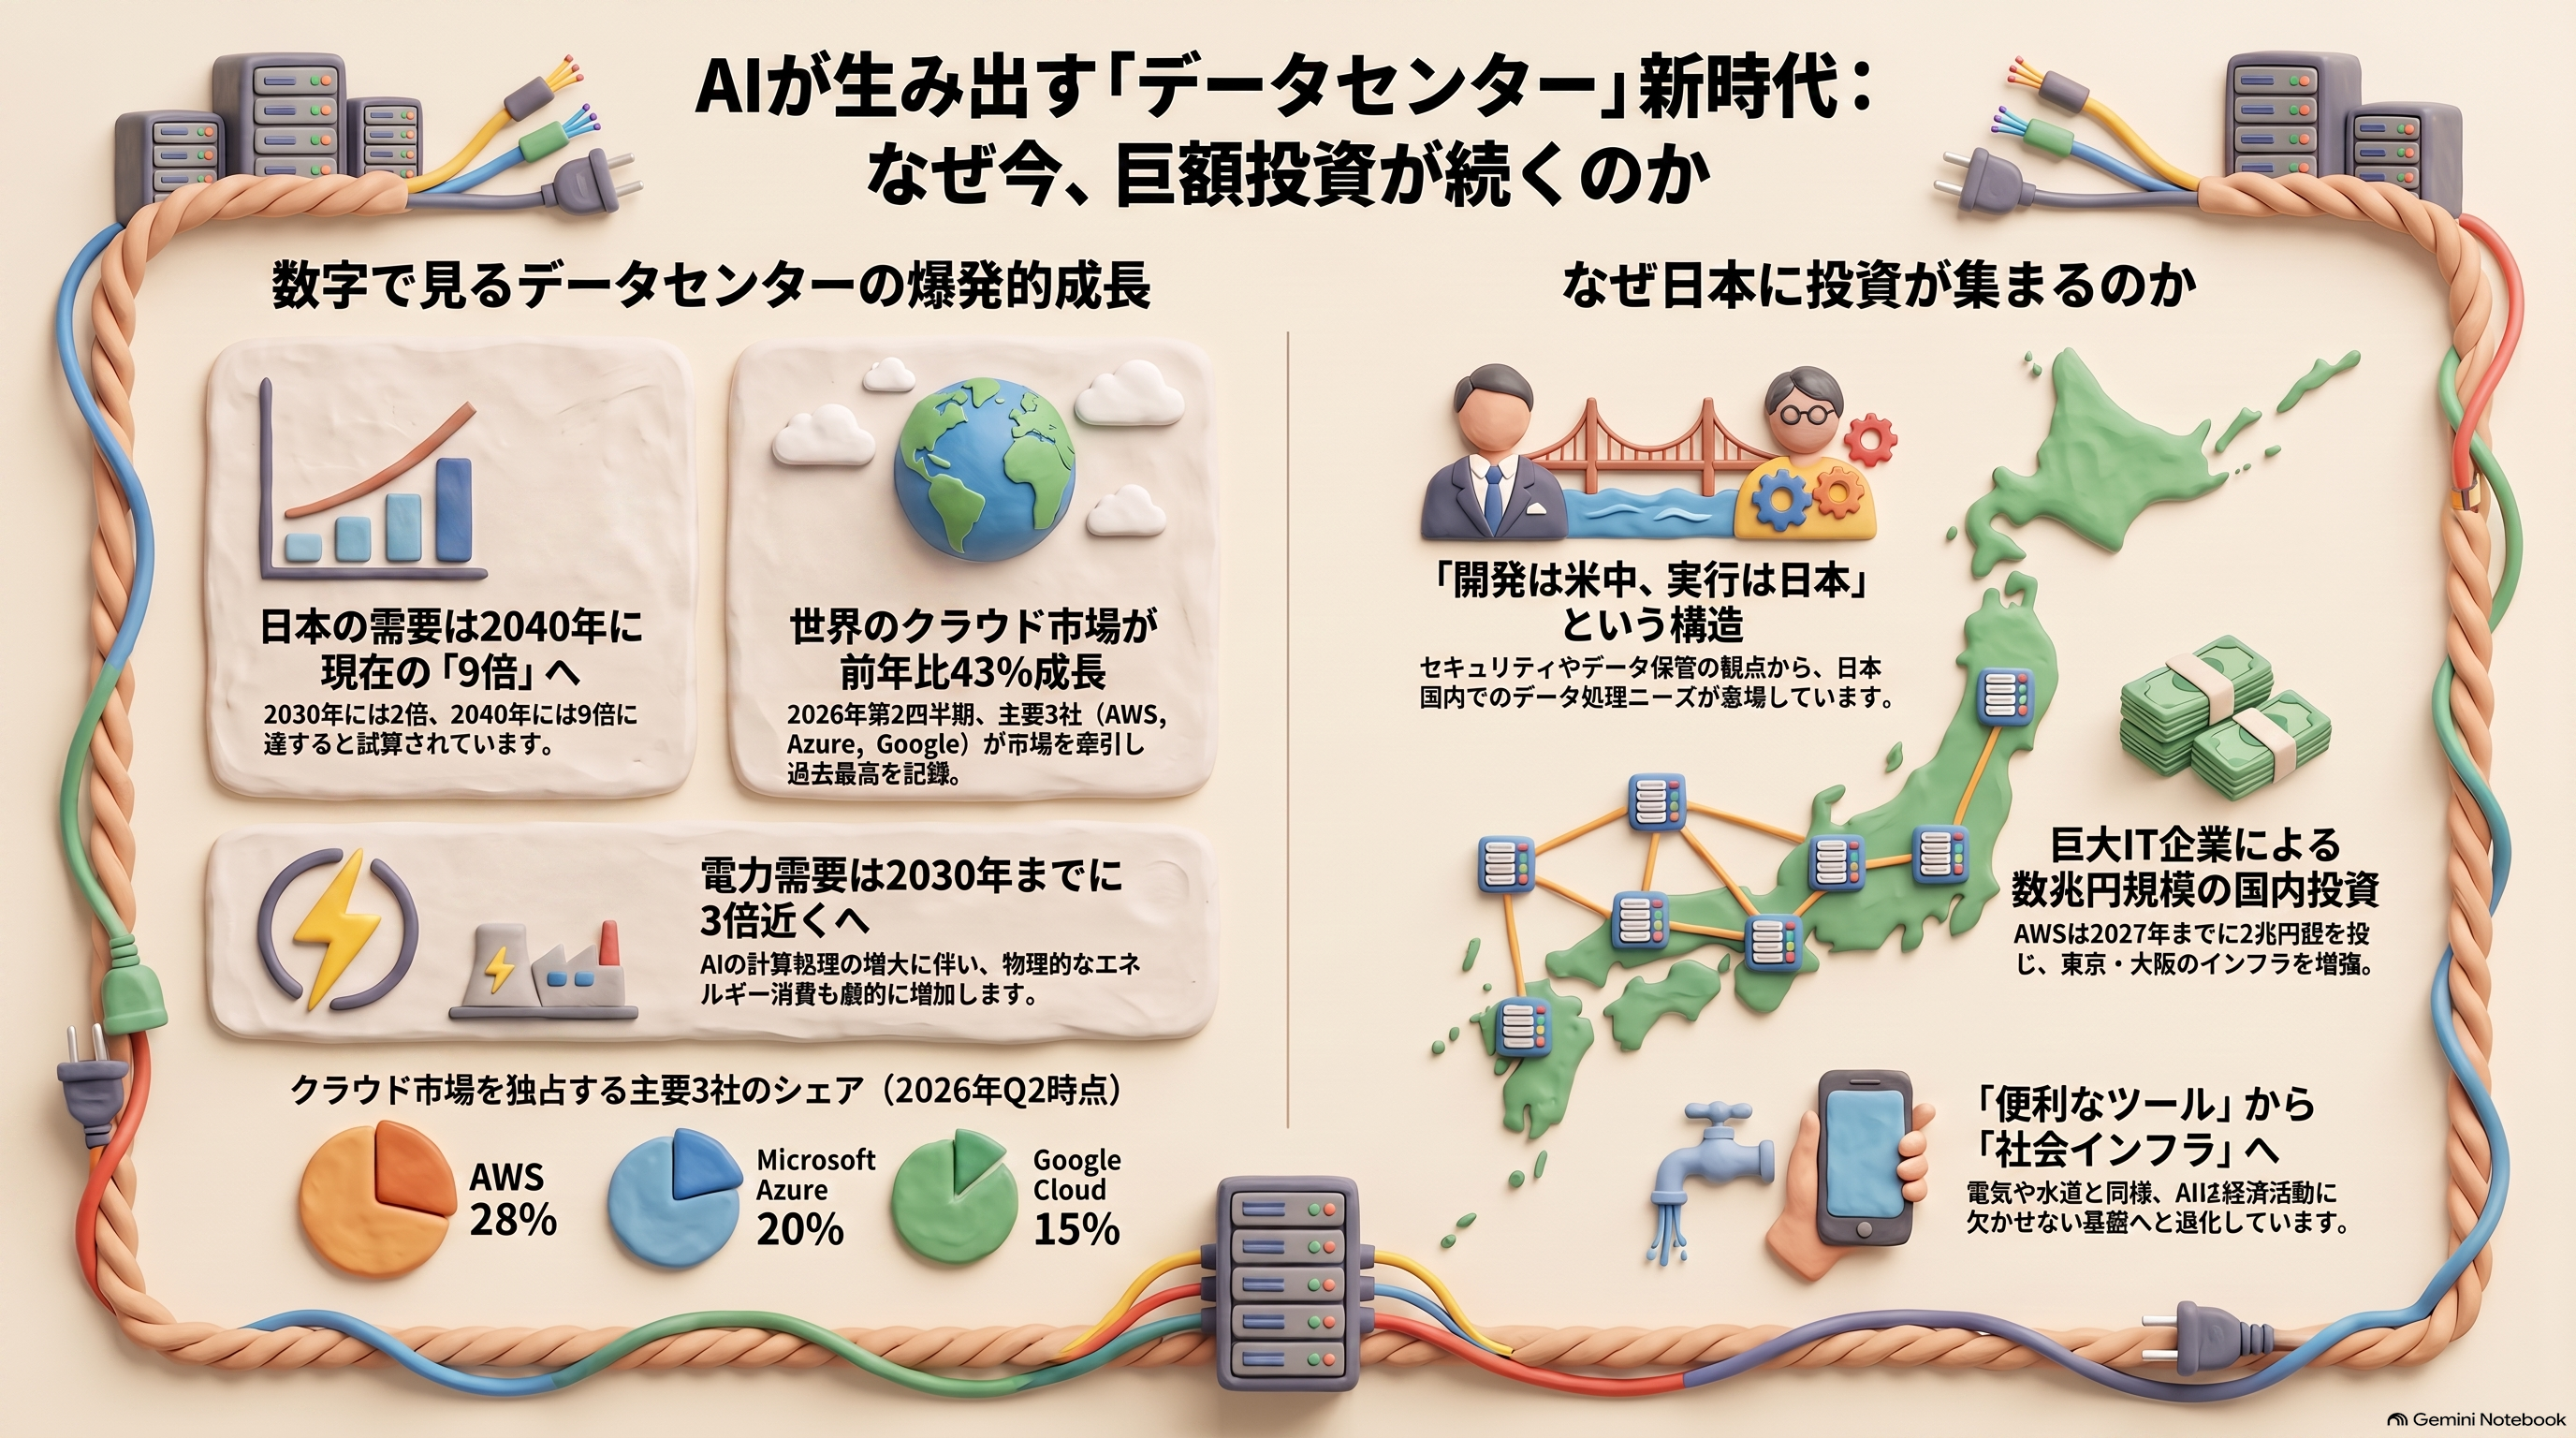
データセンター投資の新時代
なぜ今、AIとデータセンターに巨額投資が集まるのか
データセンターは、なくなるどころか足りない 「AIブームは一時的なもので、5年後、10年後にはデータセンター(DC)も不要になるのではないか」――そう感じている人は少なくないかもしれません。次々に登場する新しいAIサービス、日進月歩の半導体技術を見ていると、いずれ「軽く」「省電力」になっていくというイメージを持っても不思議ではないでしょう。 しかし実際のデータは、まったく逆の方向を示しています。世界のクラウドインフラ市場は2026年第2四半期、前年比43%という過去最高の成長率を記録しました。データセンターの電力需要は2030年までに現在の3倍近くに膨れ上がるとの予測もあります。日本国内でも、データセンター需要は2030年に現状の2倍、2040年には9倍に達するとの試算が出ています。 なぜ、これほどまでに需要が逼迫しているのでしょうか。そして日本は、AI開発でアメリカや中国に後れを取っていると言われながら、なぜデータセンター不足という同じ課題に直面しているのでしょうか。この記事では、その構造を身近な例を交えながら解き明かしていきます。
「開発は米中、利用は世界中」という構造
まず押さえておきたいのは、「AIモデルを開発すること」と「AIを動かす基盤(データセンター)を必要とすること」は、まったく別の話だという点です。 日本は生成AIの独自モデル開発において、たしかにアメリカや中国に先行を許しています。しかし、AIの「使われ方」に注目すると、話は変わってきます。AWS(*)、Microsoft Azure、Google Cloudといった米国のハイパースケーラー各社は、日本を「利用拠点」として位置づけ、巨額の投資を続けています。AWSは2023年から2027年にかけて2兆円超を東京・大阪リージョンの増強に投じ、Microsoftも日本国内のAIインフラ投資を大きく引き上げています。 (*)AWS(Amazon Web Services)は、Amazonが提供する世界最大のクラウドコンピューティングサービス。 つまり、日本企業が独自にAIモデルを開発しなくても、ChatGPTやCopilotといった既存のAIサービスを業務で使うだけで、その裏側では計算需要が確実に積み上がっていく、という構図です。半導体産業において日本が製造装置や部材で存在感を持っているのと同じように、AIの世界でも「開発の主導権はなくても、インフラの需要地・供給地としての重要性は高い」というポジションに置かれているのです。ChatGPTの「中枢」はどこにあるのか
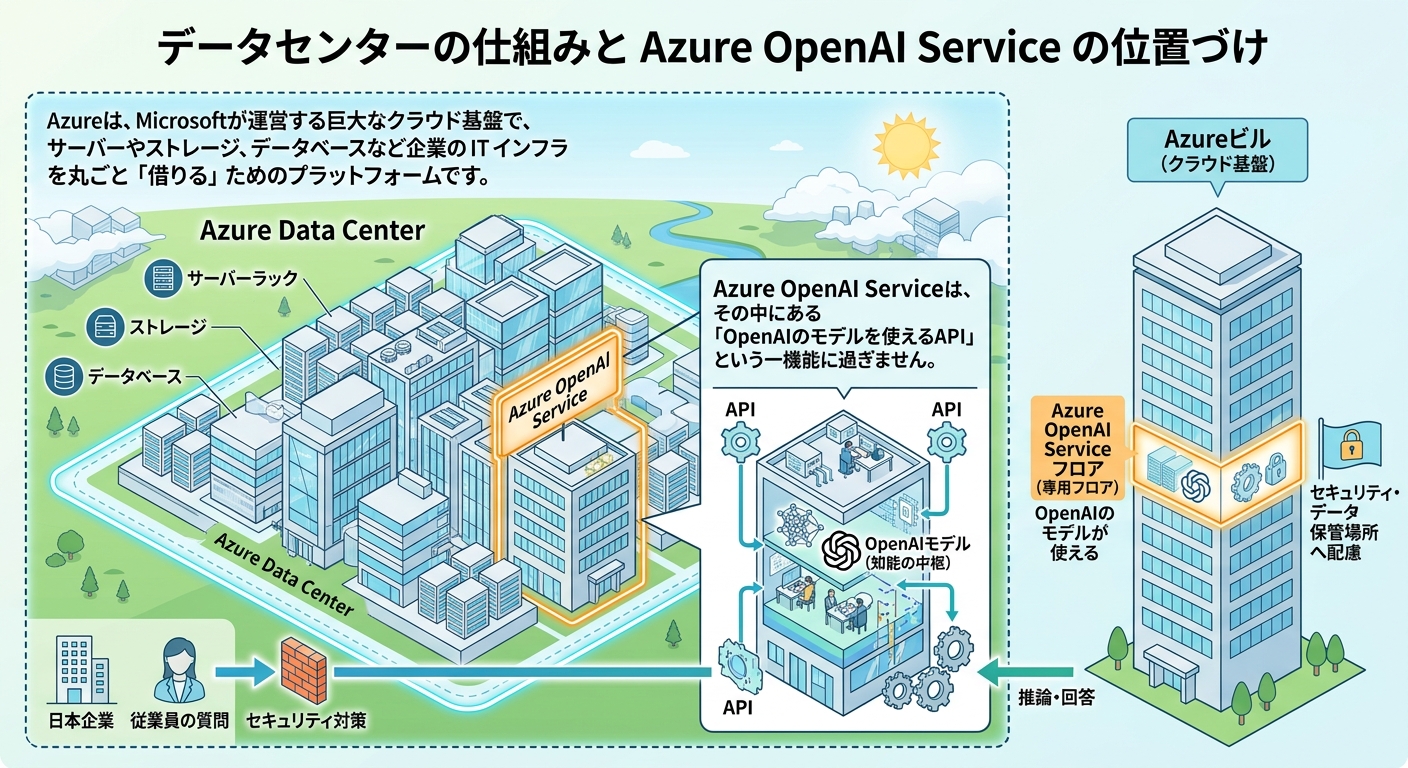
この構造をより具体的にイメージするために、日本企業がChatGPTを業務利用する場面を考えてみましょう。AIモデルそのもの――いわば「知能の中枢」――は、米国のOpenAIとMicrosoftが開発・保有しています。しかし、実際に日本企業の質問に答える計算処理(推論)を、どこで実行するかは選ぶことができます。多くの日本企業は、セキュリティやデータ保管場所への配慮から、一般消費者向けのChatGPTを直接使うのではなく、「Azure OpenAI Service」という経路を選びます。 Azureは、Microsoftが運営する巨大なクラウド基盤で、サーバーやストレージ、データベースなど企業のITインフラを丸ごと「借りる」ためのプラットフォームです。Azure OpenAI Serviceは、その中にある「OpenAIのモデルを使えるAPI(*)」という一機能に過ぎません。たとえるなら、Azureという巨大なビルの中に、OpenAIのモデルを使える専用フロアが用意されている、というイメージです。 (*)API(Application Programming Interface)とは、ソフトウェアやプログラム同士をつなぐ「窓口」や「共通のルール」のことです。 このサービスを使えば、日本企業は東日本リージョンなど国内のデータセンターで処理を完結させることができ、機密情報を国外に出さずに済みます。つまり「モデルの頭脳は米国にあっても、それを実際に動かす場所は日本国内に置ける」というのが実態です。この「実行される場所」の確保こそが、日本国内のデータセンター需要を押し上げている正体なのです。Azure OpenAI Service
3大クラウド事業者の勢力図
このAIインフラを支えるクラウド市場は、AWS、Microsoft Azure、Google Cloudの3社でおよそ6割強を占める寡占構造になっています。 2026年第2四半期の金額ベースのシェア(市場全体が前年比43%増)
- (Synergy Research Group発表)
AWS(28%): 約400億ドル(約6.4兆円)
Microsoft Azure(20%): 約286億ドル(約4.6兆円)
Google Cloud(15%): 約214億ドル(約3.4兆円)
なぜ企業はAIを「必要」とするのか
ここまでインフラ側の事情を見てきましたが、そもそも企業はなぜAIをここまで必要としているのでしょうか。海外・国内の具体例から見えてくるのは、AIが単なる「効率化ツール」ではなく、人間の能力の限界を超える規模・速度での判断を可能にしているという点です。 - 人手不足時代の労働力補完:北欧の決済企業クラールナは、AIチャットボットによるカスタマーサポートで、人間の担当者数百人分の業務量を代替しました。 - 人間には処理しきれない量のデータ活用:大手小売企業は、数万店舗規模の需要予測・在庫管理・価格最適化を同時にAIで行い、人間では不可能なスピードでの意思決定を実現しています。 - 人間より高精度な判断:国内自動車メーカーでは、AIによる外観検査導入で検査見逃し率0%を達成した事例も報告されています。 こうした事例に共通するのは、AIが「あれば便利」なものから「なければ立ち行かない」ものへと変わりつつあるという点です。 もっとも、AIを導入すれば必ず成果が出るわけではありません。ある調査では、全社レベルで利益への貢献度が5%以上に達している企業は全体のわずか6%にとどまるとの結果も出ています。導入すること自体より、業務課題を明確に絞り込んで使いこなせるかどうかが、成果を分ける分岐点になっているようです。AIは「便利なツール」から「インフラ」へ
電気や水道が社会の基盤インフラであるように、AIもまた「使う場所」としてのインフラ需要を世界規模で生み出しつつあります。日本がAIモデル開発の主戦場でないとしても、それを利用する社会である限り、データセンターという物理的な基盤への投資は避けて通れません。 「AIブームはいつか終わる」という見方もあるかもしれません。しかし少なくとも今のデータが示しているのは、需要が縮小に向かう兆しではなく、電力・土地・冷却水といった物理的な制約が、AI活用の広がりに追いつけていないという、逼迫の現実です。データセンターの利用形態
データセンターの利用形態には、大きく分けて次のパターンがあります。

・個人利用型:一般利用者がクラウドサービスとしてストレージなどを借りる形態

・企業戦略型:企業がDX戦略の一環として活用する形態
 (*)DX(デジタルトランスフォーメーション)とは、企業がデジタル技術を活用して業務プロセスやビジネスモデルそのものを変革し、競争力を高める取り組みのことです。単なる「IT化」ではなく、働き方や事業の在り方を根本から見直す、より大きな変革を指します。

・ハイブリッド型:上記2つを組み合わせた形態

なお、企業が戦略的に活用する場合、データセンターの形式はAI型(AI処理向けに最適化されたデータセンター)になります。
主な企業名
利用企業例
| 業種・分野 | 主な企業名 | 主な利用目的・用途 |
|---|---|---|
| IT・通信・クラウド | ソフトバンク、NTTグループ、KDDI、さくらインターネット、LINEヤフー | 大規模言語モデルの開発、自社Web・通信サービスのAI統合、企業や研究機関向けGPUクラウド基盤の提供 |
| IT・AI専業・ネットサービス | Preferred Networks、サイバーエージェント、Sakana AI、ABEJA、ELYZA | 産業用基盤モデルや自社独自LLMの事前学習、広告生成AIの運用、業務特化型AIソリューションの推論環境 |
| 電機・ITベンダー | NEC、富士通 | 独自開発の企業向けLLMの構築・運用、官公庁や企業向けAI統合ソリューションのセキュアな基盤提供 |
| 自動車・モビリティ | トヨタ自動車、本田技研工業、日産自動車 | 自動運転AIモデルの学習、走行映像やセンサーデータの解析、仮想空間での衝突・空力シミュレーション |
| 製薬・バイオ・ヘルスケア | 武田薬品工業、アステラス製薬、第一三共、中外製薬 | AI創薬におけるタンパク質構造予測や化合物探索の高速化、大規模ゲノム解析、個別化医療の研究基盤 |
| 化学・素材・製造 | 三菱ケミカル、旭化成、日本製鉄、パナソニック | マテリアルズ・インフォマティクスによる新素材探索、工場内設備の予知保全、高精度な外観検査の自動化 |
| 金融・保険 | 三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループ、野村證券、東京海上日動 | 不正取引やマネーロンダリングのリアルタイム検知、市場分析によるアルゴリズム取引、機密データを守る国内専用環境運用 |
| エネルギー・社会インフラ | 東京電力、関西電力、JR各社 | 電力需給や再生可能エネルギー発電量の高精度予測、ドローンや専用車両の画像解析によるインフラ設備劣化診断 |
利用料金
データセンターの利用料金は、契約形態(スペース貸し、クラウド型、GPUレンタルなど)や規模によって算出方法が大きく異なります。 主な料金体系の内訳と相場感は以下の通りです。 1. 従来型コロケーション(ハウジング/ラック貸し) 企業が自前のサーバーを持ち込んで設置する一般的な契約形態です。 初期費用 工事費・回線引込費・設定費:ラック1台あたり約10万円から30万円 月額基本料金(スペース代) 1.ラック(42U前後):約8万円から20万円/月(立地や耐震・免震グレード、セキュリティレベルで変動) 電気代(実費または定額) 基本契約(例: 100V 20A / 2kVA):約3万円から6万円/月 ※使用量に応じた従量課金制を採用する施設が増えています。 ネットワーク回線費用 1Gbps専有・共用回線:約3万円から15万円/月 保守・運用代行オプション(必要に応じて) 死活監視、リブート作業、定期バックアップ等:数万円から数十万円/月 2. ハイパースケールデータセンター(ホールセール/メガクラウド向け) AWSやMicrosoft、大規模AI企業などが棟全体やフロア単位で借りる形態です。 電力容量ベースの契約(kW/MW単位) 面積ではなく「供給可能な電力容量(MW)」を基準に価格が決まります。 契約期間は5年から15年程度の超長期固定契約が一般的です。 3. AI・GPUクラウド基盤(IaaS型*レンタル) データセンター内のGPU計算資源を時間単位や月額で借りる、AI開発に主流の形態です。 対象リソース 料金体系の目安 主な用途 NVIDIA H100 / B200 搭載サーバー(8基構成) 月額 約200万円から400万円(1ノード) / 時間あたり数百円〜数千円 大規模言語モデル(LLM)の事前学習、マルチモーダルAI開発 NVIDIA L4 / A100 搭載サーバー 月額 約20万円から80万円 / 時間単位従量課金 画像生成、音声認識、AIモデルの推論・チューニング 主な料金変動要因 受電容量と冷却方式: AI向けの高発熱ラック(1ラックあたり10kW〜40kW以上、水冷設備対応)は、従来のWeb系ラックに比べて空調・電源コストが大幅に高くなります。 立地条件: 都心近郊(ネットワーク遅延が極小)は賃料が高く、地方・寒冷地(北海道など)は再エネ利用や外気冷却により電力コストを抑えやすい傾向があります。 (*)IaaS(Infrastructure as a Service)は、サーバーやストレージ、ネットワークなどのITインフラ基盤をインターネット経由で借りられるクラウドサービスです。代表例には Amazon EC2 や Google Compute Engine があり、初期費用を抑えて自由度の高いシステム構築が可能です。IBMのAIビジネス
IBMはAIに特化したサービスを展開していますが、データセンターはどのような形態で提供していますか
IBMのAI特化サービス(watsonx(*)など)は、特定の単一クラウドに固定せず、ハイブリッド・マルチクラウドを中核に据えた複数のデータセンター形態で提供されています。 1. IBM Cloud(マネージド パブリッククラウド) IBMがグローバルに展開するデータセンター(日本国内リージョンを含む)を利用する形態です。GPUなどのAI向け計算資源やデータ基盤がマネージドサービス(SaaS/PaaS)として提供され、インフラ管理の手間をかけずに即座にAI環境を利用できます。 2. オンプレミス(自社保有データセンター) 企業の自社データセンター内にソフトウェアや専用アプライアンスを導入して運用する形態です。 Red Hat OpenShift基盤: watsonxなどのAIソフトウェアをコンテナ基盤上で動かし、自社の物理サーバー環境へ配備できます。 専用ハードウェア連携: IBM Power、メインフレーム(IBM zSystems)、IBM Storageなどの専用基盤と組み合わせ、社外に出せない機密データを社内データセンターで完結して処理します。 3. 他社パブリッククラウドのデータセンター(マルチクラウド) AWS、Microsoft Azure、Google Cloudといった他社メガクラウドのデータセンター上にも展開可能です。Red Hat OpenShiftを共通基盤とすることで、既存のクラウド資産やデータが保管されている場所でそのままIBMのAIサービスを動かせます。 4. ソブリンクラウド/専用型データセンター 金融機関や公共機関などの厳しいデータ主権(ソブリン)要件に対応するため、特定の国や地域内のデータセンター、または隔離された専用プライベート環境に構築・運用する形態もサポートしています。 このように、「一度開発したAIワークロードを、IBM Cloud・自社データセンター・他社クラウドのどこにでも配置できる柔軟性」を備えている点が、IBMの提供形態の大きな特徴です。
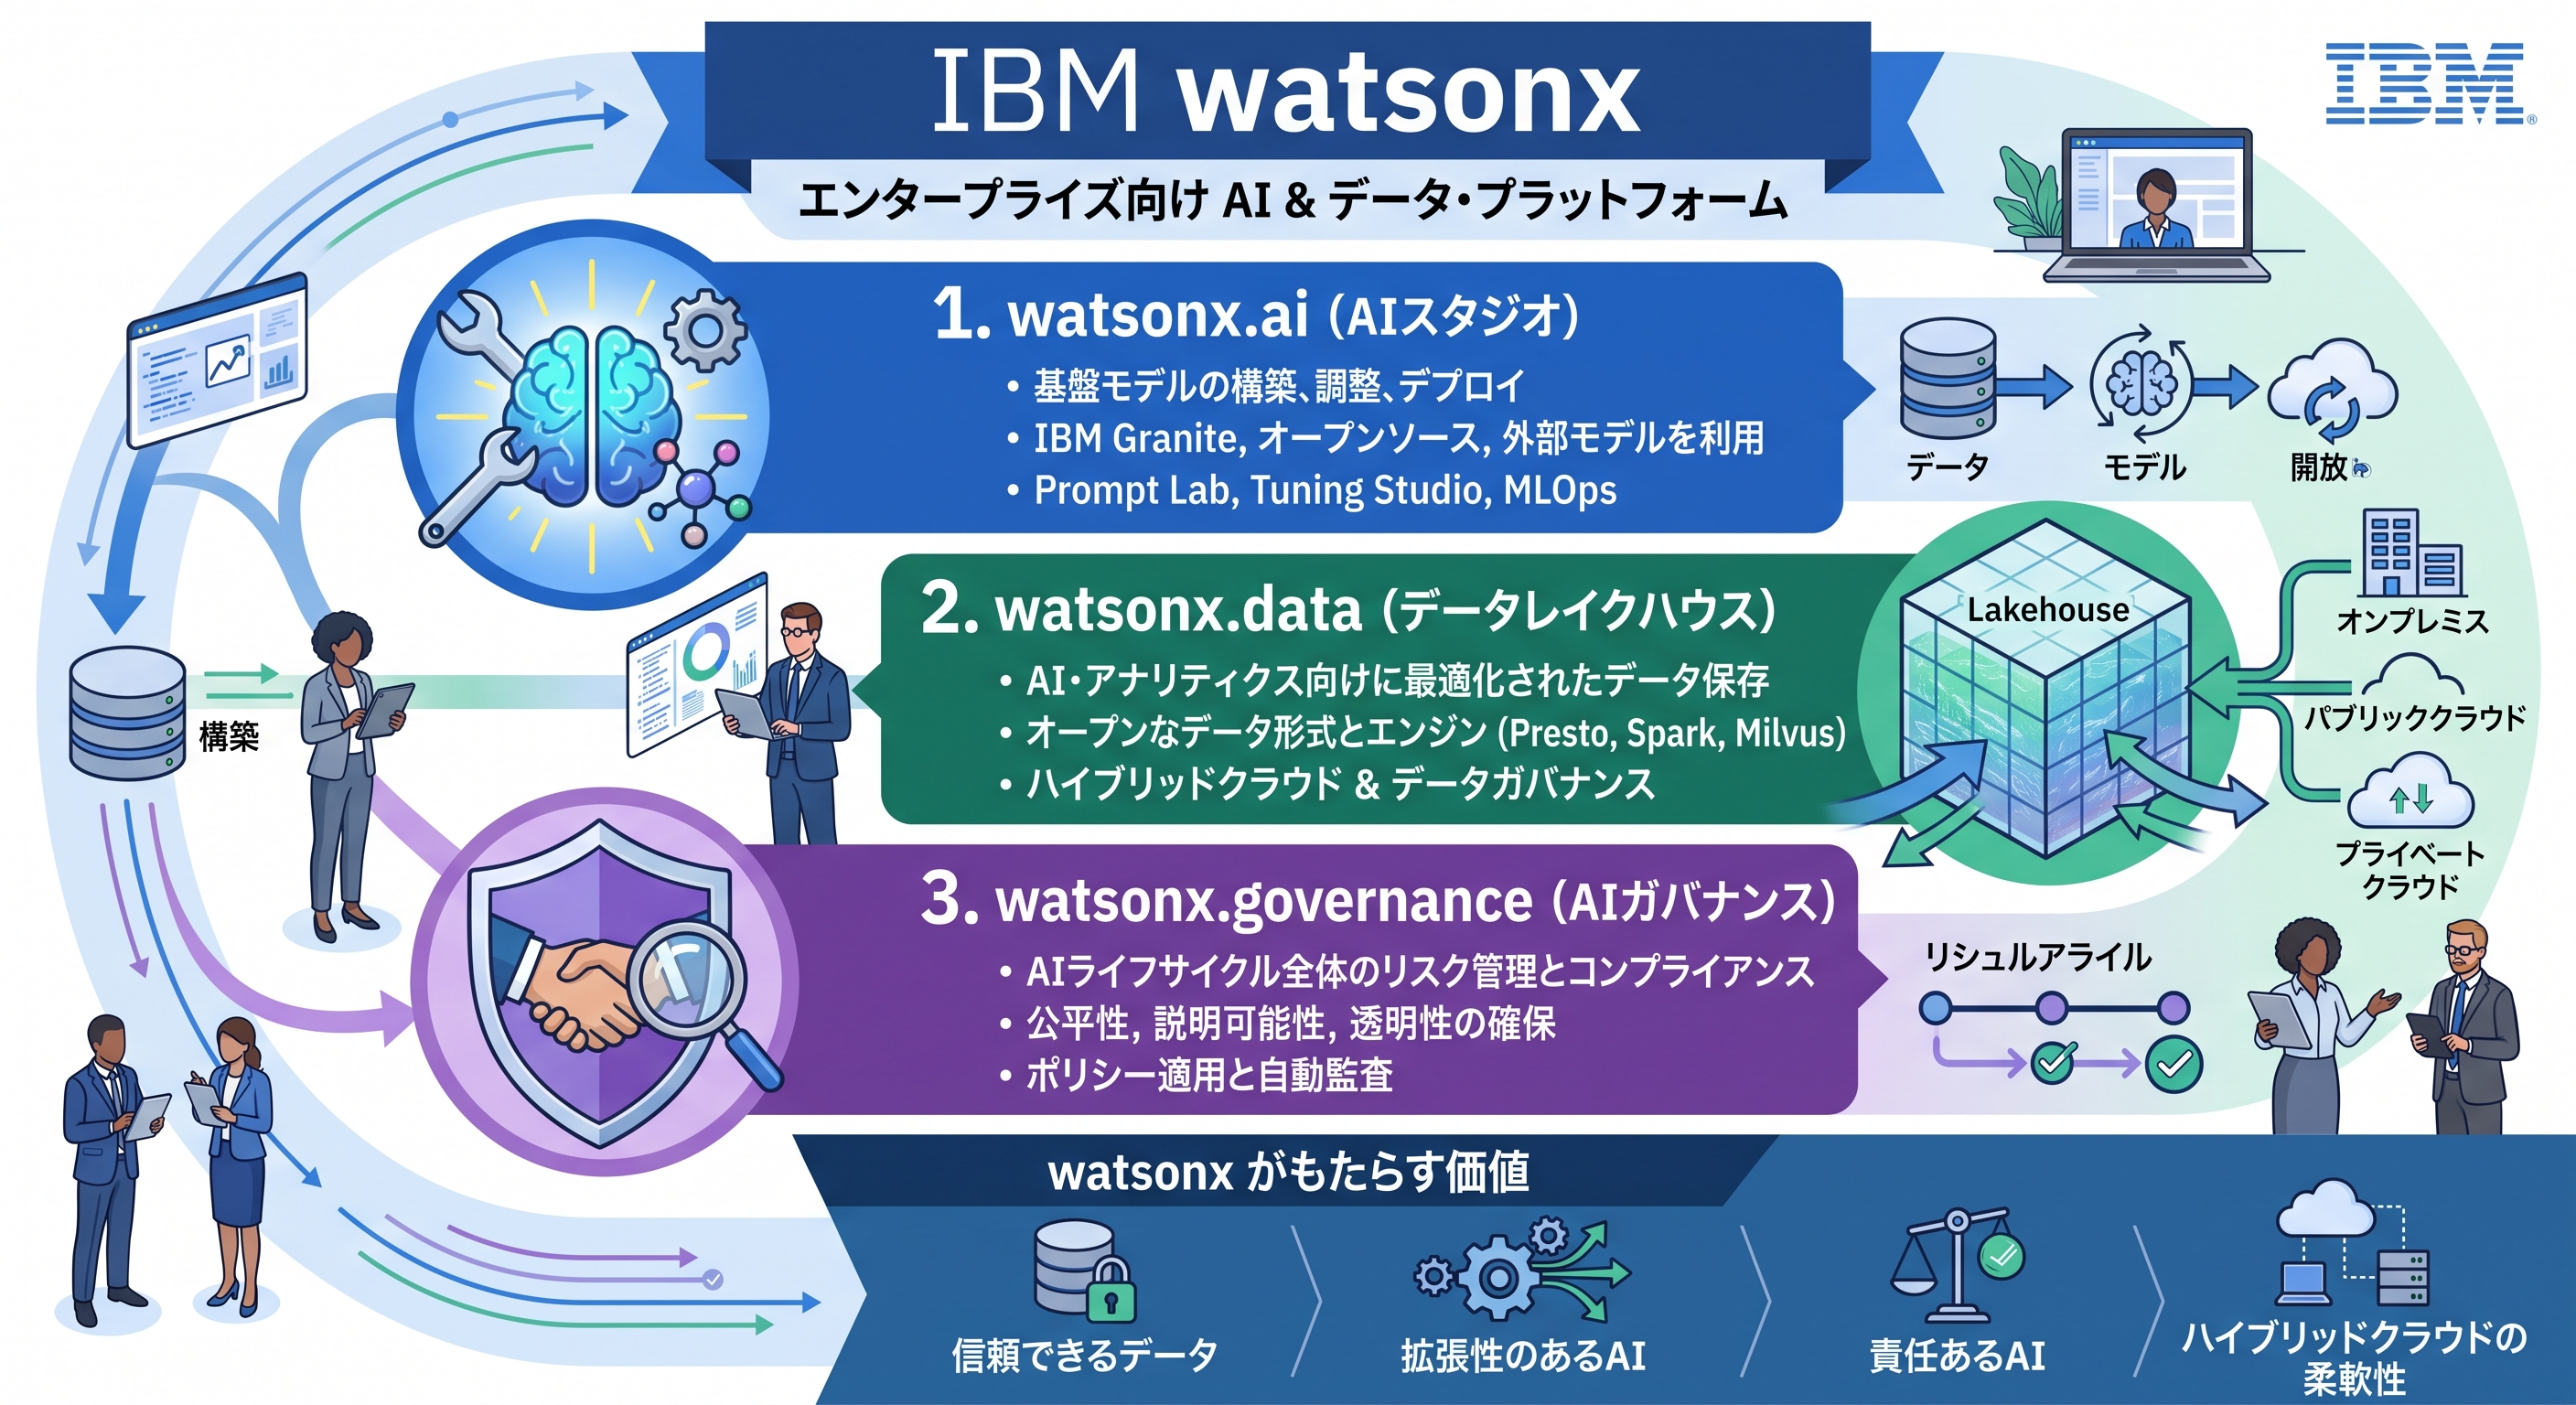
IBM watsonx
(*): watsonxはIBMのプラットフォーム(器)。Watsonは旧ブランド名。 AIモデルそのものではなく、AIモデルを選択・訓練・調整・運用するための環境・スタジオです。 watsonx(プラットフォーム) ├─ IBM Granite(IBM独自のLLM、オープンソースモデル) ├─ Meta Llama など オープンソースモデル ├─ OpenAIのgpt-ossなど 他社モデル └─ その他 数千のモデルIBM watosonx
当然、利用に関するサービスも込みで企業に提供していると思いますが、どの程度ビジネスになっていますか
IBMの生成AIおよびAI関連ビジネスは、製品(ソフトウェア)の販売だけでなく、導入や運用を支援するコンサルティングサービスが牽引する形で急速に拡大しており、業績全体の中核となる規模に成長しています。

1. 受注規模の急速な拡大
IBMが公表している生成AI関連の受注残高・取引総額(Book of Business)は、立ち上げから急速なペースで伸びており、累計で125億ドル(約1兆8,000億円以上)を突破しています。これは単なる構想段階ではなく、企業の本格導入が進んでいることを示しています。

2. 収益の内訳(サービスと製品の比率)
IBMのAIビジネスの大きな強みは、サービス(コンサルティング)とソフトウェアの相乗効果にあります。

コンサルティング(利用・構築支援)が約3分の2: AI戦略の策定、データ整備、社内システムへの組み込み、ガバナンス設計などを支援するIBM Consultingの受託案件が、全体の約60〜70パーセントを占めています。

ソフトウェア(watsonx等)が約3分の1: watsonxプラットフォームやRed Hat製品のライセンス・SaaS利用料が残りの約30〜40パーセントを占め、継続的な収益基盤になっています。

3. ビジネスとしての強みと位置づけ
多くの企業が「AIモデルはあるが、自社データと業務プロセスへ安全に組み込む方法がわからない」という課題を抱えています。IBMは自社製モデルに固執せず、他社モデルやオープンソースも含めて顧客環境に最適化する中立的なシステムインテグレーション力を武器に、金融や製造、官公庁などのエンタープライズ領域で高いシェアを獲得しています。

AI単体の製品提供にとどまらず、「要件定義から基盤構築、運用設計までを包括したサービスビジネス」として巨大な収益の柱になっています。
日本IBMのこれらのビジネスはどうですか
日本IBMにおけるAI関連ビジネスもグローバル同様に好調で、「コンサルティングとSI(システム統合)を軸にした大規模案件」を中心に順調な広がりを見せています。

日本市場における主な動向と強みは以下の通りです。

1. 金融・製造など大手企業の基幹領域での導入
PoC(実証実験)の段階を抜け出し、基幹システムや本番業務プロセスへ生成AIを組み込む実案件が増加しています。

金融分野: JCBなどの大手金融機関において、基幹システムの設計・開発・テスト工程に「watsonx」を組み込み、開発効率を約20パーセント向上させるといった本格的なパートナーシップが進んでいます。

製造・プラント: 現場のヒヤリハット記録や安全データを学習させ、作業前の注意喚起や労災防止を行う現場向けソリューション(三井化学の事例など)など、業界特化型のユースケースで展開されています。

2. レガシー刷新(モダナイゼーション)との連携
日本企業特有の課題である「メインフレームやCOBOLで組まれた既存システムの維持・更新」に対し、AIを活用したコード解析・Java変換・テストケース自動生成(watsonx Code Assistantなど)を提案しており、他社にない強みとなっています。

3. 日本企業が求める「安全性・ガバナンス」への合致
日本のエンタープライズ企業はデータの社外流出や著作権リスク、ハルシネーション(嘘の回答)に極めて慎重です。

AIの根拠やバイアスを可視化・管理する「watsonx.governance」

社内データを外部クラウドに出さずに完結させる「オンプレミス環境でのAI運用」

こうした企業向け機能が、慎重な日本企業のセキュリティ要件に合致しています。

4. コンサルティング事業本部による牽引
日本IBMでは、業務プロセスの可視化からAI戦略の立案、既存システムとの統合までを一貫して請け負う「IBM Consulting」が案件獲得の起点となっています。単なるツール提供にとどまらず、「SIerとしての総合力」を武器に高単価な大型プロジェクトとして着実にビジネス化しています。
ゲスト : 日本IBM 山口明夫 社長
電力の供給について
世界的にデータセンターが急増していますが、電力供給が追い付いていないと思いますが、今後どのように展開していくのでしょうか?
はい。世界的にデータセンターは急増していますが、「電力が足りない」というより、より正確には「データセンターが必要とする場所・時期に、必要な規模の電力を届けるインフラが追いつかない」ことが大きな問題になっています。

IEA(国際エネルギー機関)の最新分析を見ると、今後かなり面白い展開になりそうです。

まず規模が非常に大きい
2024年の世界のデータセンター電力消費は約 415TWh。世界の電力消費の約1.5%です。
IEAの現在の中心シナリオでは、
2024年:約415TWh
2025年:約485TWh
2030年:約950TWh
2035年:約1,200TWh

と、2030年までにほぼ倍増します。特にAI向けデータセンターの電力消費はさらに速いペースで増えると予測されています。

では、電力をどうやって確保するのか
ここが今後の最大のポイントです。

私は大きく 5つの方向に進むと考えます。

① 再生可能エネルギーを大量導入する
太陽光・風力・水力が増えます。IEAでは、2024~2030年のデータセンターの追加電力需要の約半分を再エネが賄うとしています。

特に、
「データセンターを建設してから電力を探す」
のではなく、
「安定した大量電力を確保できる場所にデータセンターを建設する」
という立地競争が強まります。
これは、これまでお話ししてきた秋田のデータセンター構想にも非常に重要なポイントです。

② 天然ガスが「つなぎ」の電源になる
意外ですが、2030年頃までは天然ガスの重要性がかなり高まります。
再エネは建設が比較的速い一方、太陽が出ない、風が吹かないという問題があります。

そこで、
再エネ+蓄電池+天然ガス
という組み合わせが現実的です。
IEAによれば、2030年までのデータセンター向け追加電力の4割以上を天然ガスと石炭が担う可能性があります。
つまり、AI革命=すぐに再エネ100%になる、という単純な話ではありません。

③ 原子力が再び重要になる
これは非常に大きな変化です。
AIデータセンターは、
「大量の電力を24時間、365日、安定して使いたい」
という特徴があります。
この条件は原子力と相性がいい。

IEAは、2030年代に向けて原子力の役割が拡大し、SMR(小型モジュール炉)も2030年前後から登場すると予測しています。
実際、米国などでは巨大IT企業が原子力発電との長期契約やSMR開発に関わる動きが出ています。

したがって将来的には、
データセンター+再エネ+蓄電池+原子力
という組み合わせがかなり重要になるでしょう。

④ 「電力のある場所」へデータセンターが移動する
私はこれが非常に重要だと思います。

現在は、
人口・通信・都市に近いところにデータセンター
という考え方が強い。
しかしAIデータセンターでは、電力需要があまりにも大きくなっています。
そのため、
「電力を確保できる場所にデータセンターを持っていく」
という逆転現象が起きます。

実際、IEAもデータセンターは世界全体では電力需要の約3%にすぎないものの、特定地域に集中するため、地域の電力網への影響が非常に大きいと指摘しています。
米国ではすでに電力網への接続待ちなどによって、計画中のデータセンターの約20%が遅延する可能性があるとIEAは見ています。

⑤ そして「データセンターそのもの」が発電所に近づく
ここからがさらに面白いところです。
将来は、
発電所 → 送電網 → データセンター
だけではなく、
発電所 ↔ データセンター
という形が増えていく可能性があります。

例えば、
洋上風力
太陽光
水力
原子力
地熱

などの近くに巨大データセンターを建設し、長期電力契約を結ぶ。
さらに蓄電池を併設して電力変動を吸収する。
つまり、
「電力をデータセンターへ運ぶ」のではなく、「電力がある場所へデータセンターを持っていく」
という発想です。

そう考えると、秋田の意味が変わってきます
以前お話しした秋田について、私はこの観点から見るとかなり興味深いと思います。
秋田の問題は、
「秋田県内にAI企業の大きな需要があるか?」
だけではありません。
むしろ、
「大量の電力を必要とするAIデータセンターを、電力供給側から見てどこに置くのが合理的か?」
という問題になります。
秋田には、

洋上風力
太陽光
水力
大規模用地
秋田港
東京圏からの地理的分散
再エネを利用した産業拠点

という条件があります。

特に洋上風力+データセンターは、今後の世界的な方向性とかなり一致しています。

ただし、ここで重要なのは、
「再エネがある」だけでは不十分
ということです。

AIデータセンターには、24時間安定した電力、送電網、変電設備、蓄電設備、通信回線などが必要だからです。

私が考える今後10年の構図
かなり単純化すると、こうなると思います。

2026~2030年
再エネ
+天然ガス
+既存原発
+蓄電池
↓
急増するAIデータセンターを何とか支える

↓
2030~2035年
再エネ
+蓄電池
+原子力・SMR
+天然ガス
↓
電力供給の構造そのものがAI中心に変化

↓

2035年以降
「データセンターをどこに建てるか」
ではなく、
「大量の安定した電力をどこで確保できるか」

が、データセンター立地を決める大きな要因になる。

そして、これは単なるIT産業の問題ではなく、
AI × 電力 × 発電所 × 送電網 × データセンター
という一つの巨大な産業システムになっていく可能性があります。

なお、IEAの最新分析では、AIの省エネ化も非常に速く、1回の単純なAI処理に必要な電力は近年大幅に低下しています。一方で、動画生成、推論、AIエージェントなど、1回あたりの消費電力が桁違いに大きい用途も急速に普及しています。したがって「AIの効率化が進めば電力問題は解決する」とも言い切れません。

結局、今後のAI競争は「GPUを確保できる国」から、「GPU+電力+送電網を確保できる国」へと競争軸が広がっていくと見るのがよいと思います。

これは、これまで話してきた「なぜ秋田にAIデータセンターなのか」という問題を考える上でも、かなり重要な視点です。
感想
もうAIなくして人間社会は成り立たないというのはよくわかる。
では社会のインフラを外国に握られてよいのか。またしても日本は遅れている。中国のロボットの進歩をみていても唖然として見ているしかない。この先大丈夫かと不安になる。
先日国会での質疑で消費税対応の遅れについて「日本はIT先進国といわれているが.....」といった国会議員がいた。世界デジタル競争力ランキング(IMD)では69か国中30位、企業の経営層がグローバルなデジタル変革のトレンドを肌で理解していない、上級管理職の国際経験:世界69位(最下位)という。まずは現状認識からというところか。